Kennst du das? Das Gehalt ist da, und ein paar Wochen später fragst du dich, wo es eigentlich geblieben ist. Die gute Nachricht: Meist sind es nicht die großen Ausgaben, sondern viele kleine Lecks. Und die kannst du ganz entspannt aufspüren.
Schritt 1: Erst beobachten, dann planen
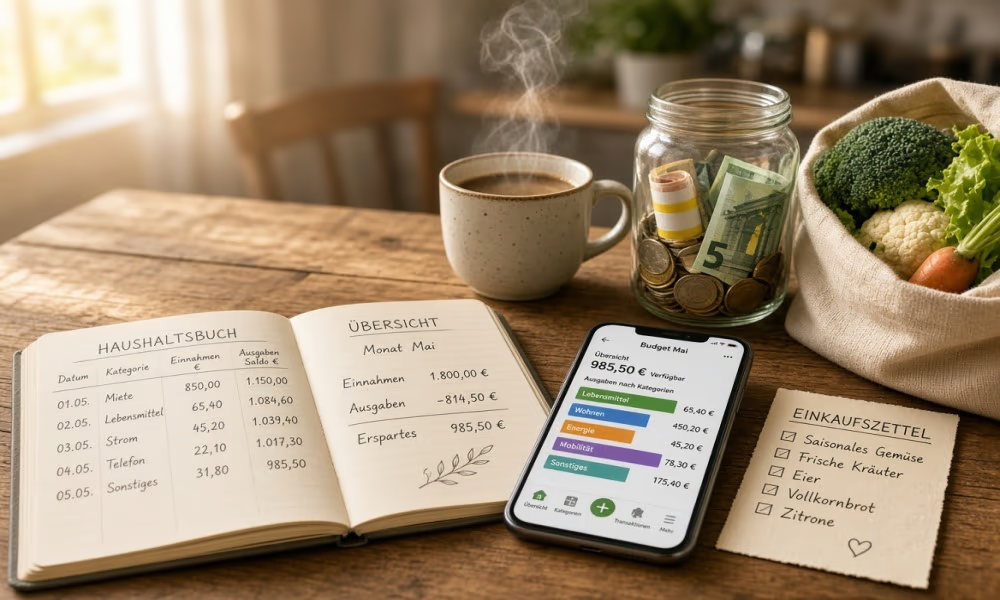
Führ ein Haushaltsbuch (*), per App, Excel-Tabelle oder ganz klassisch auf Papier. Wichtig ist nur, dass du es regelmäßig machst. Pedantisch musst du dabei nicht sein: Runde ruhig auf und buche lieber grob als gar nicht.
Lege dir ein paar Kategorien an, die zu deinem Leben passen, zum Beispiel Wohnen, Lebensmittel, Mobilität, Freizeit, Abos und Versicherungen. Ein Single-Haushalt sieht da anders aus als eine Familie mit Kindern.
Schreib dann zwei bis drei Monate lang einfach mit, ohne dich zu bewerten. Schau außerdem in deine Kontoauszüge der letzten zwölf Monate. So entdeckst du auch die Kosten, die nur einmal im Jahr abgebucht werden, wie Versicherungen oder Mitgliedsbeiträge. Diese teilst du durch zwölf und legst jeden Monat den passenden Betrag zurück.
Erst jetzt setzt du dir realistische Budgets für jede Kategorie. Du siehst sofort, wo du regelmäßig drüberliegst. Genau dort lohnt es sich anzusetzen.
Schritt 2: Clever einkaufen
- Geh mit Einkaufsliste los und halte dich daran. Sonderangebote sind nur dann ein Schnäppchen, wenn du das Produkt sowieso brauchst.
- Prüf, was von deiner Liste gerade im Angebot ist. Bleib flexibel: Wenn Zucchini günstiger ist als die geplante Aubergine, tut es für den Gemüseauflauf meist auch die Zucchini. Saisonales Obst und Gemüse ist oft am günstigsten.
- Vergleich den Grundpreis pro Kilo oder Liter, nicht den Packungspreis.
- Kauf passende Mengen. Sind dir abgepackte Portionen zu groß, nimm Obst und Gemüse lieber lose.
- Geh nicht hungrig einkaufen. Das klingt banal, spart aber spürbar.
Schritt 3: Nichts wegwerfen
Reste lässt du kurz abkühlen und stellst sie dann in den Kühlschrank. Dort halten sie meist zwei bis drei Tage. Schaffst du es nicht, sie in dieser Zeit zu essen, frier sie ein. Jedes Lebensmittel, das du nicht wegwirfst, ist gespartes Geld.
Schritt 4: Weniger ist mehr, auch im Putzschrank
Für fast alles im Haushalt reichen Spülmittel, Allzweckreiniger, Scheuermilch und ein Kalklöser wie Zitronensäure. Spezialreiniger für jede Oberfläche brauchst du nicht. Halte dich an die Dosierangaben, denn mehr Putzmittel putzt nicht besser. Es kostet nur mehr und belastet das Abwasser.
Schritt 5: Verträge ausmisten
Geh deine Kontoauszüge durch und frag dich bei jedem Abo (*), jedem Streamingdienst und jeder Versicherung, ob du das wirklich nutzt und brauchst. Gute Nachricht: Die meisten Verträge kannst du nach Ablauf der Mindestlaufzeit monatlich kündigen. Wurde der Vertrag online abgeschlossen, muss es dort auch einen Kündigungsbutton geben.
Prüf außerdem einmal im Jahr, ob du Strom (*), Gas, Handyvertrag oder Versicherungen woanders günstiger bekommst. Ein Wechsel dauert oft nur ein paar Minuten und bringt schnell mehr als hundert Euro im Jahr.
Schritt 6: Das Auto ehrlich durchrechnen
Ein Auto kostet nicht nur Sprit. Rechne Versicherung, Steuer (*), Werkstatt, Reifen, Parken und vor allem den Wertverlust mit ein, dann landest du schnell bei mehreren hundert Euro im Monat. Wenn du öfter Rad, Bus oder Bahn nutzt oder Carsharing ausprobierst, sparst du womöglich mehr als mit allen anderen Tipps zusammen.
Und beim Essen gilt: günstig ja, billig nicht um jeden Preis
Sparen heißt nicht, immer das Billigste zu kaufen. Gerade bei Lebensmitteln lohnt es sich, auf Herkunft und Erzeugung zu achten. Das Geld dafür holst du dir locker über weniger Verschwendung zurück.
Was tun mit dem gesparten Geld?
Lass es nicht einfach auf dem Girokonto liegen. Dort bekommst du meist keine Zinsen, und die Inflation (*) knabbert langsam an deinem Ersparten.
- Baue zuerst einen Notgroschen auf, etwa drei bis sechs Monatsausgaben auf einem Tagesgeldkonto. Das Geld ist jederzeit verfügbar, wird verzinst und ist bis 100.000 € pro Bank gesetzlich abgesichert.
- Denk erst danach über langfristiges Anlegen nach, zum Beispiel mit einem breit gestreuten ETF-Sparplan. Über viele Jahre hat das historisch gute Ergebnisse gebracht. Aber Achtung: Hohe Rendite und volle Sicherheit gibt es nie zusammen. Kurse schwanken, und Verluste sind zwischendurch möglich. Leg deshalb nur Geld an, das du langfristig nicht brauchst.
- Willst du nachhaltig anlegen, schau genau hin. „Nachhaltig“ ist kein geschützter Begriff. Prüf, welche Kriterien ein Fonds tatsächlich anwendet und welche Unternehmen er ausschließt.
Fang einfach mit einem dieser Schritte an. Schon nach ein paar Monaten wirst du merken, dass am Monatsende mehr übrig bleibt, ohne dass du das Gefühl hast, auf alles zu verzichten.
(*) Kleiner Hinweis: Hinter manchen Links steckt ein Affiliate-Programm. Du zahlst denselben Preis, aber ich bekomme ein wenig Taschengeld für die nächste Recherche. Danke, dass du meine Inhalte so direkt unterstützt!